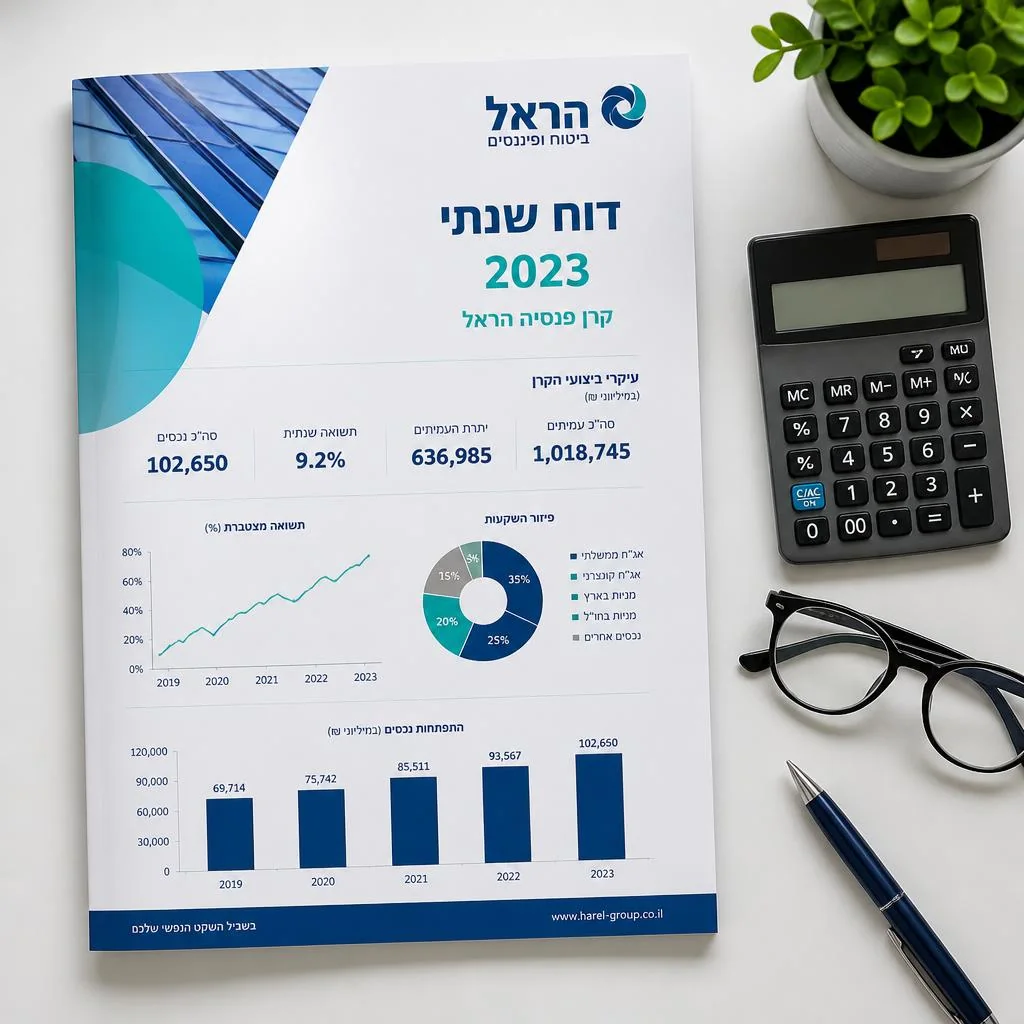
הדוח השנתי של קרן הפנסיה: מה כדאי לשים לב
זורקים את “הדו״ח האפור” למגירה או מוחקים את המייל? אתם מפספסים כלי בקרה קריטי. כך סוכן אישי עוזר לכם להוציא ממנו את המקסימום.
נכתב על ידי אלכסנדר יאנוספורסם ב־
פעם בשנה, נוחתת אצלנו בתיבת הדואר או במייל מעטפה מחברת הביטוח או מקרן הפנסיה. רובנו מכירים אותו בתור "הדו״ח האפור" או "הדו״ח המעצבן". הדו״חות האלה עמוסים לעתים קרובות בשפה משפטית, במונחים מקצועיים מסובכים, ובמספרים שלא תמיד ברור מה הם אומרים. הדוח מאפשר לזהות בזמן חוסר בהפקדות ושינויים בדמי הניהול. אבל הדו״ח הזה הוא אחד המסמכים הפיננסיים החשובים ביותר שתקבלו, ומומלץ לבצע בדיקה פעם בשנה.
מה אתם מפספסים כשאתם לא פותחים את הדו״ח?
ראשית, בקרה על הפקדות בפועל: הדו״ח מאפשר לכם לראות שחור על גבי לבן בדיוק כמה כסף הופקד לקרן הפנסיה שלכם במהלך השנה – גם החלק שלכם וגם החלק של המעסיק. זהו כלי הבקרה המרכזי שלכם לוודא שאין פערים מול תלושי השכר.
שנית, מסלולי השקעה: הדו״ח מפרט בדיוק באיזה מסלול השקעה נמצאים הכספים שלכם.
שלישית, דמי ניהול: חברות הביטוח מחויבות לציין בדו"ח גם את ממוצע דמי הניהול בקרן. ברגע שאתם פותחים את הדו״ח, אתם יכולים להשוות בקלות את דמי הניהול שלכם לממוצע ולדעת אם אתם משלמים יותר ממה שצריך.
המאמר מכליל ואינו מהווה ייעוץ אישי. כל מקרה נבדק לגופו, והמידע עשוי להשתנות. הכותב סוכן ביטוח מורשה ועשוי לקבל תגמול מחברות הביטוח.
נכתב ע״י אלכסנדר יאנוס, סוכן ביטוח פנסיוני עצמאי (רישיון L-00138918)
הערך של סוכן ביטוח אישי בצד שלכם
התעלמות מהדו"ח אינה הפתרון. כשיש לכם סוכן ביטוח אישי, אם מזהים חוסר בהפקדות, אפשר לברר אותו מול המעסיק והגוף המנהל. אנו יושבים יחד על הדו"ח, מנתחים אותו, אפשר לבדוק את התנאים ולנסות לשפר אותם.